- Un plan mes a mes reparte las tareas financieras para que no tengas que hacerlo todo a la vez.
- El orden importa: primero control y colchón, luego deudas y, al final, inversión.
- Al terminar el año tendrás presupuesto, fondo de emergencia en marcha, cuentas ordenadas y un plan de inversión.
Empezar a ordenar tus finanzas suele fallar por intentar demasiado de golpe: un fin de semana lees todo, abres tres cuentas, haces un Excel enorme… y en tres semanas lo has abandonado. Este calendario hace lo contrario: una o dos tareas por mes, en un orden lógico, para que al cabo de un año tengas una base sólida sin agobio.
Enero: haz una foto de dónde estás
- Apunta cuánto tienes en cada cuenta, qué deudas tienes (importe, interés, cuota) y cuánto ingresas al mes.
- No juzgues, solo anota. Esta foto es tu punto de partida.
Febrero: registra tus gastos
Durante un mes, apunta todo lo que gastas. Con la app del banco y una revisión semanal es suficiente. Te damos trucos en cómo registrar tus gastos sin agobiarte.
Marzo: crea tu primer presupuesto
Con los datos de febrero, decide cuánto va a cada categoría. Si no sabes por dónde empezar, el método 50/30/20 es una buena base (prueba la calculadora 50/30/20); si quieres más control, el presupuesto base cero.
Abril: automatiza el ahorro
Abre una cuenta separada para ahorrar y programa una transferencia automática el día que cobras. El importe importa menos que el hábito. Empieza por lo que puedas, aunque sean 30 €.
Mayo: la declaración de la renta
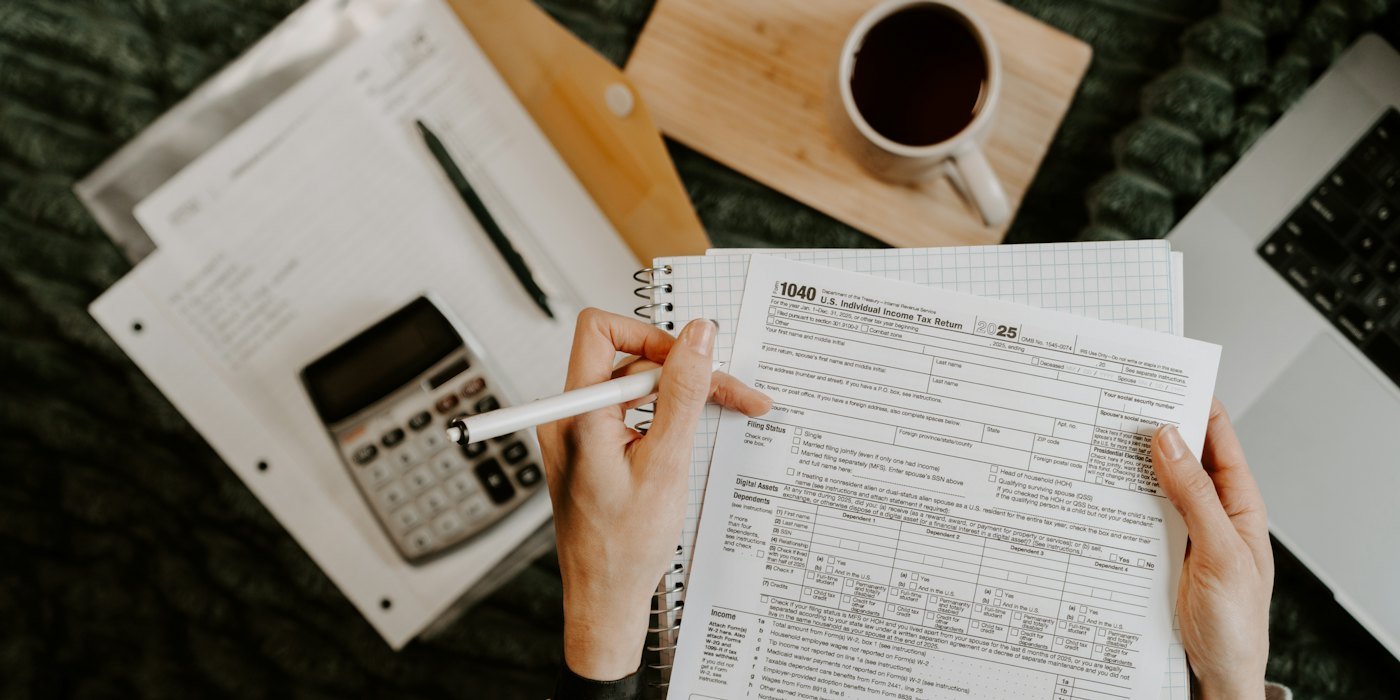
La campaña suele ir de abril a finales de junio. Revisa el borrador con calma, comprueba si tenías obligación de declarar (por ejemplo, si has tenido varios pagadores) y aplica las deducciones de tu comunidad. Ten a mano Cl@ve o certificado digital.
Junio: revisa gastos fijos
Es buen mes para llamar a tu compañía de móvil, revisar la tarifa de la luz y cancelar suscripciones que no usas. Cada euro que recortas aquí es un euro al mes para siempre.
Julio: prepara la paga extra y el verano
Si cobras paga extra en julio, decide antes de recibirla qué parte va al ahorro. Y pon un tope al gasto de vacaciones. Más ideas en pagas extra.
Agosto: lista de gastos anuales
Seguros, matrícula, ITV, regalos de Navidad, cuota de gimnasio anual… Súmalos, divídelos entre 12 y empieza a apartar esa cantidad cada mes.
Septiembre: ataca las deudas
Si tienes deudas caras, elige un método (avalancha o bola de nieve) y destina a ellas todo lo que puedas por encima de las cuotas mínimas.
Octubre: protégete
Revisa qué seguros tienes y cuáles te faltan. A los 20 y pocos años la mayoría no necesita un seguro de vida, pero sí puede necesitar uno de hogar o de responsabilidad civil. Te ayudamos en seguros para jóvenes.
Noviembre: aprende a invertir
No inviertas todavía si no tienes colchón, pero sí aprende: qué es un fondo indexado, qué comisiones hay, cómo funciona la fiscalidad. Empieza por los 5 requisitos antes de invertir.
Diciembre: revisa y planifica
- Compara tu foto de enero con la de ahora: cuánto has ahorrado, cuánta deuda has pagado.
- Controla el gasto navideño con un presupuesto cerrado.
- Fija 2 o 3 objetivos concretos para el año que viene.
Si empiezas a mitad de año
No esperes a enero. Empieza por los tres primeros pasos (foto, registro de gastos, presupuesto) y luego sigue el orden. La única tarea con fecha fija es la de la renta.
Reglas que hacen que funcione
- Una tarea al mes: si te sobra energía, profundiza, no adelantes tres meses.
- Revisión mensual de 20 minutos: el mismo día cada mes, mira cuentas y presupuesto.
- Automatiza todo lo que puedas: ahorro, pagos fijos, aportaciones.
- Perdónate los meses malos: un mes que se tuerce no anula el plan.
Preguntas frecuentes
¿Y si no me sobra nada para ahorrar?
Entonces los primeros meses son aún más importantes: registrar gastos y revisar fijos suele liberar algo de dinero. Si no aparece, la prioridad pasa a ser aumentar ingresos.
¿Necesito una app?
No. Una hoja de cálculo o la propia app del banco sirven. Lo que importa es la revisión periódica.
Sigue leyendo: finanzas a los 18 años · finanzas desde cero.